En Perú, el tributo depende del juego y de quién lo explota. Para los juegos a distancia y las apuestas deportivas a distancia hay dos gravámenes distintos: el operador calcula un impuesto del 12 % sobre su base mensual y el ISC del 1 % recae sobre el valor de cada apuesta. Los casinos presenciales, las tragamonedas y las rifas siguen otros regímenes. Las autorizaciones y homologaciones, por su parte, tienen derechos de trámite.
La SUNAT recauda los impuestos nacionales. El MINCETUR autoriza y fiscaliza la explotación. Una empresa puede estar inscrita en el RUC y aun así carecer de licencia para operar.
Qué impuesto corresponde a cada actividad
| Actividad | Tributo o pago relevante | Regla que debe comprobarse |
|---|---|---|
| Juegos a distancia y apuestas deportivas a distancia | Impuesto específico del 12 % | Se aplica a una base imponible mensual calculada sobre ingresos y deducciones reguladas, no al total apostado sin ajustes. |
| Apuestas realizadas en plataformas a distancia | ISC del 1 % | Recae sobre el valor de cada apuesta; hay reglas especiales de percepción para operadores extranjeros. |
| Casinos presenciales y máquinas tragamonedas | Impuesto del sector e ISC diferenciado | El ISC de mesas y máquinas utiliza montos fijos y parámetros propios; no se traslada automáticamente el 1 % online. |
| Bingos, rifas y loterías | Impuesto a los Juegos de alcance municipal | La administración depende del tipo de juego y de la jurisdicción correspondiente. |
| Explotación de plataformas online | Derechos de trámite ante MINCETUR | Son tasas administrativas, no impuestos sobre las apuestas. |
El Impuesto a la Renta y el IGV tienen reglas propias; no se calculan como el impuesto específico ni como el ISC sobre apuestas.
Impuesto del 12 % sobre juegos y apuestas deportivas a distancia
La Ley N.º 31557 , modificada por la Ley N.º 31806 , regula la explotación de juegos a distancia y apuestas deportivas a distancia. El Decreto Legislativo N.º 1644 incorporó mecanismos tributarios para personas jurídicas constituidas en el exterior. El desarrollo reglamentario incluye el Decreto Supremo N.º 005-2023-MINCETUR para la actividad y el Decreto Supremo N.º 253-2024-EF para el impuesto específico.
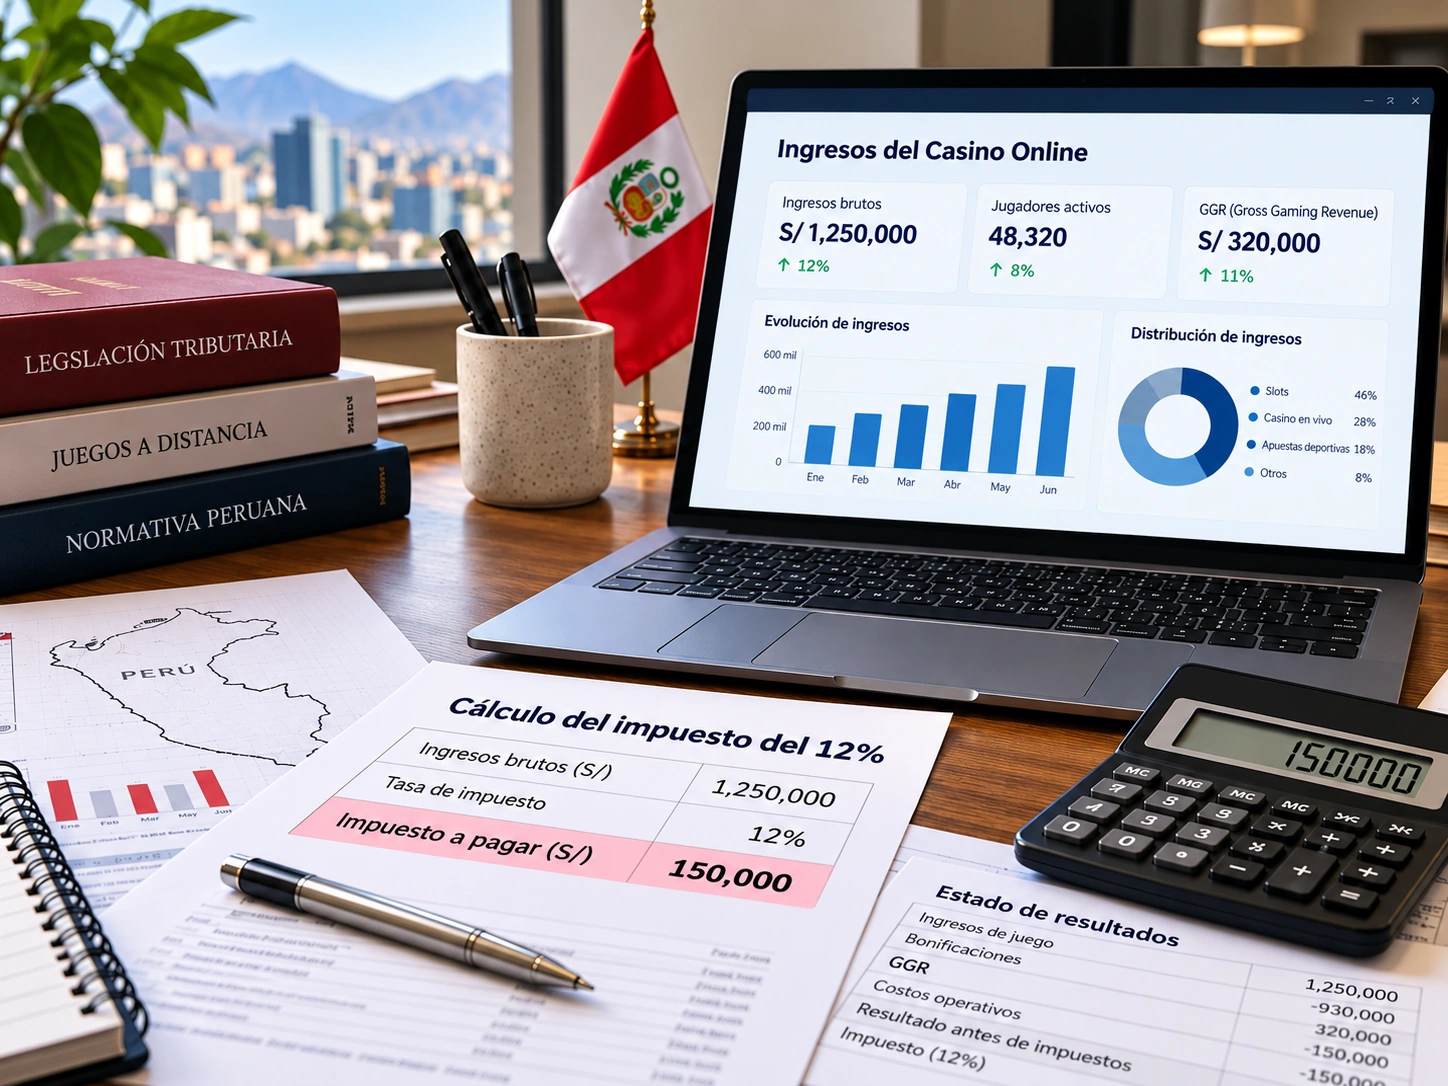
La tasa mensual es del 12 % . Primero se calculan los ingresos de apuestas y bonificaciones computables, se descuentan premios y devoluciones y se aplica la deducción por mantenimiento de la plataforma. El resultado es la base imponible.
Cómo se calcula la base imponible
- Ingreso bruto mensual (IB): identificar las apuestas percibidas, bonificaciones otorgadas y demás conceptos que correspondan según la norma.
- Ingreso neto mensual (IN): restar los premios entregados y las devoluciones procedentes al ingreso bruto.
- Gastos de mantenimiento: calcular el 2 % del ingreso neto mensual , conforme a la deducción normativa; no sustituirlo sin más por las facturas reales de software o servidores.
- Base imponible: restar esos gastos de mantenimiento del ingreso neto mensual.
- Impuesto determinado: aplicar el 12 % a la base resultante.
Ejemplo: ingresos computables de S/ 500 000, premios de S/ 410 000 y devoluciones por S/ 10 000. Ingreso neto: S/ 80 000. Mantenimiento (2 %): S/ 1 600. Base imponible: S/ 78 400. Impuesto del 12 %: S/ 9 408. Es un supuesto simplificado; cada concepto debe reconocerse de acuerdo con la norma.
Si premios y devoluciones exceden los ingresos de un mes, SUNAT prevé reglas para tratar el saldo en periodos posteriores. El operador necesita conciliar apuestas, bonos, premios y anulaciones, no solo movimientos bancarios.
ISC del 1 %: quién lo soporta y cuándo se genera
El ISC se calcula sobre el valor de cada apuesta . Desde el 1 de julio de 2025 la tasa es del 1 % , conforme al Decreto Supremo N.º 008-2025-EF . La antigua tasa del 0,3 % corresponde a otro periodo.
El Decreto Supremo N.º 254-2024-EF relaciona el hecho gravado con el débito de fondos o bonificaciones monetizadas de la cuenta de juego para apostar. Depositar saldo no es lo mismo que utilizarlo en una apuesta.
Una apuesta gravada de S/ 100 genera S/ 1 de ISC . Las ganancias del jugador no se restan para hallar ese importe; el impuesto mensual del operador se calcula aparte.
Si el titular de la plataforma es una persona jurídica constituida en el exterior , puede actuar como agente de percepción del ISC del jugador con residencia habitual en Perú. Las reglas para determinar esa residencia figuran en las disposiciones de SUNAT.
Reglas de percepción: SUNAT - ISC sobre juegos y apuestas a distancia .
Operadores peruanos y empresas extranjeras: obligaciones que cambian
El régimen comprende empresas constituidas en Perú , sucursales de compañías extranjeras y determinados operadores no domiciliados . La ubicación de la sociedad cambia el procedimiento de inscripción y pago; no elimina por sí sola la obligación tributaria.
La Resolución de Superintendencia N.º 000267-2024/SUNAT regula la inscripción en el Registro Único de Contribuyentes (RUC) de los operadores no domiciliados comprendidos. La Resolución de Superintendencia N.º 000010-2025/SUNAT contiene reglas de declaración y pago, incluyendo aspectos de moneda extranjera, compensaciones y pagos indebidos o en exceso. El Formulario Virtual N.º 696 es una referencia principal para estas obligaciones.
Antes de presentar una declaración hay que establecer dónde se constituyó la sociedad, si tiene sucursal peruana y qué juegos ofrece al mercado local. La inscripción tributaria no reemplaza la autorización de MINCETUR.
Documentos y registros que conviene conciliar cada mes
- RUC o identificación tributaria admitida, razón social y condición de domiciliado o no domiciliado.
- Movimientos de las cuentas de juego , apuestas, bonificaciones, premios, anulaciones y devoluciones.
- Registro de percepciones del ISC y su correspondencia con apuestas efectuadas.
- Base imponible y liquidación del impuesto del 12 %, con trazabilidad de saldos arrastrables.
- Declaración jurada mensual, constancia de presentación, pago y tipo de cambio aplicable cuando exista operación en moneda extranjera.
El vencimiento depende del cronograma mensual de SUNAT y del RUC del contribuyente; no hay una fecha única para todos.
Licencias, homologaciones y tasas ante MINCETUR
La Dirección General de Juegos de Casino y Máquinas Tragamonedas (DGJCMT) del MINCETUR tramita autorizaciones para operadores, plataformas, programas y modalidades de juego. La autorización de explotación no es igual a la homologación técnica . Una empresa puede necesitar ambas, además de certificaciones.
| Procedimiento | Derecho publicado | Vigencia de referencia |
|---|---|---|
| Autorización o renovación de explotación de plataformas (Formulario F-033) | S/ 273,10 | 6 años |
| Autorización y registro u homologación de plataforma tecnológica (Formulario F-038) | S/ 317,30 | 2 años |
| Autorización y registro de programas de juego | S/ 317,30 | Según el procedimiento aprobado |
Los montos publicados corresponden a derechos administrativos , no a impuestos por apuesta. Antes de pagar, compruebe el TUPA vigente de MINCETUR. Las fichas de trámite incluyen al Banco de la Nación entre los canales de pago.
El expediente puede requerir RUC o NIT , datos registrales, representante legal y documentación de la plataforma. Según su arquitectura, esta puede integrar un administrador de cuentas de juego (PAM) , servidor remoto de juego (RGS) , agregadores, programas, casino en vivo, sistemas progresivos y generador de números aleatorios (GNA) . Certificar un componente no autoriza por sí solo a explotarlo.
El procedimiento de autorización de explotación de MINCETUR detalla los requisitos aplicables al operador.
Impuestos sobre casinos, tragamonedas, loterías y rifas
Para casinos y máquinas tragamonedas presenciales existen impuestos sectoriales distintos. El Decreto Legislativo N.º 1419 regula un ISC con importes fijos y parámetros vinculados a la mesa de casino o máquina tragamonedas . No se aplica automáticamente el 1 % previsto para apuestas online.
SUNAT identifica para estas actividades el PDT/Formulario Virtual N.º 693 y los códigos 2077 (casinos) y 2078 (tragamonedas). Verifique la versión aplicable en la orientación de SUNAT.
El Impuesto a los Juegos municipal también puede alcanzar bingos, rifas, sorteos, loterías y determinados premios. Para bingos y rifas interviene la municipalidad distrital ; en loterías, la municipalidad provincial . Puede haber agentes de retención cuando se gravan premios. El Impuesto a las Apuestas de supuestos hípicos es otro tributo.
Errores que generan pagos incorrectos o problemas de cumplimiento
- Aplicar el 12 % a cada apuesta: el 12 % corresponde a la base mensual del operador.
- Mezclar premios con costos técnicos: se restan en etapas diferentes.
- Declarar costos reales como deducción del 2 %: la norma define ese porcentaje.
- Usar una tasa derogada: el ISC de 0,3 % no corresponde a periodos desde julio de 2025.
- Confundir inscripción en RUC con licencia: SUNAT y MINCETUR tienen funciones diferentes.
- Aplicar normas de casino físico a una plataforma digital: la determinación del ISC y los formularios no son intercambiables.
- Asumir que operar desde el extranjero evita el régimen: existen mecanismos específicos para operadores no domiciliados y percepción al jugador.
- Pagar tasas antiguas sin comprobar el TUPA: los derechos administrativos y requisitos pueden actualizarse.
Cómo comprobar si una plataforma está regularizada
Un cargo de ISC no demuestra que una plataforma sea legal. Antes de abrir una cuenta, identifique al titular y contraste su autorización de explotación, la homologación de la plataforma y el registro de sus programas. Que una web funcione en Perú tampoco prueba que esté autorizada.
MINCETUR también supervisa salas y terminales de apuestas cuando forman parte de la actividad regulada. En julio de 2026 informó del bloqueo de 36 plataformas que operaban sin autorización. Comunicado de MINCETUR.
Preguntas frecuentes sobre impuestos y tasas de apuestas en Perú
¿Los jugadores pagan el impuesto del 12 %?
No. El 12 % grava la base imponible de la empresa. El ISC, en cambio, grava el valor de la apuesta y puede percibirse al jugador bajo las reglas para operadores extranjeros. Los premios y otros ingresos merecen un análisis tributario aparte.
¿El ISC se cobra al depositar saldo?
El reglamento vincula el ISC al momento en que se debitan fondos o bonificaciones de la cuenta de juego para apostar, no al mero depósito.
¿Un operador extranjero debe registrarse en Perú?
Sí, cuando está comprendido en el régimen. SUNAT prevé inscripción en el RUC y obligaciones de declaración y pago; MINCETUR exige revisar por separado la autorización para explotar juegos en Perú.
¿Cuánto cuesta obtener una licencia de apuestas online?
El derecho publicado de autorización de explotación es S/ 273,10 . No incluye necesariamente homologaciones, certificaciones, garantías y otros costes. Revise el TUPA vigente.
¿Qué organismos reciben recursos de estos impuestos?
La distribución del impuesto específico contempla al MEF , MINSA , MINCETUR y el Instituto Peruano del Deporte (IPD) , según las reglas de asignación. No todas las tasas e impuestos se distribuyen igual.